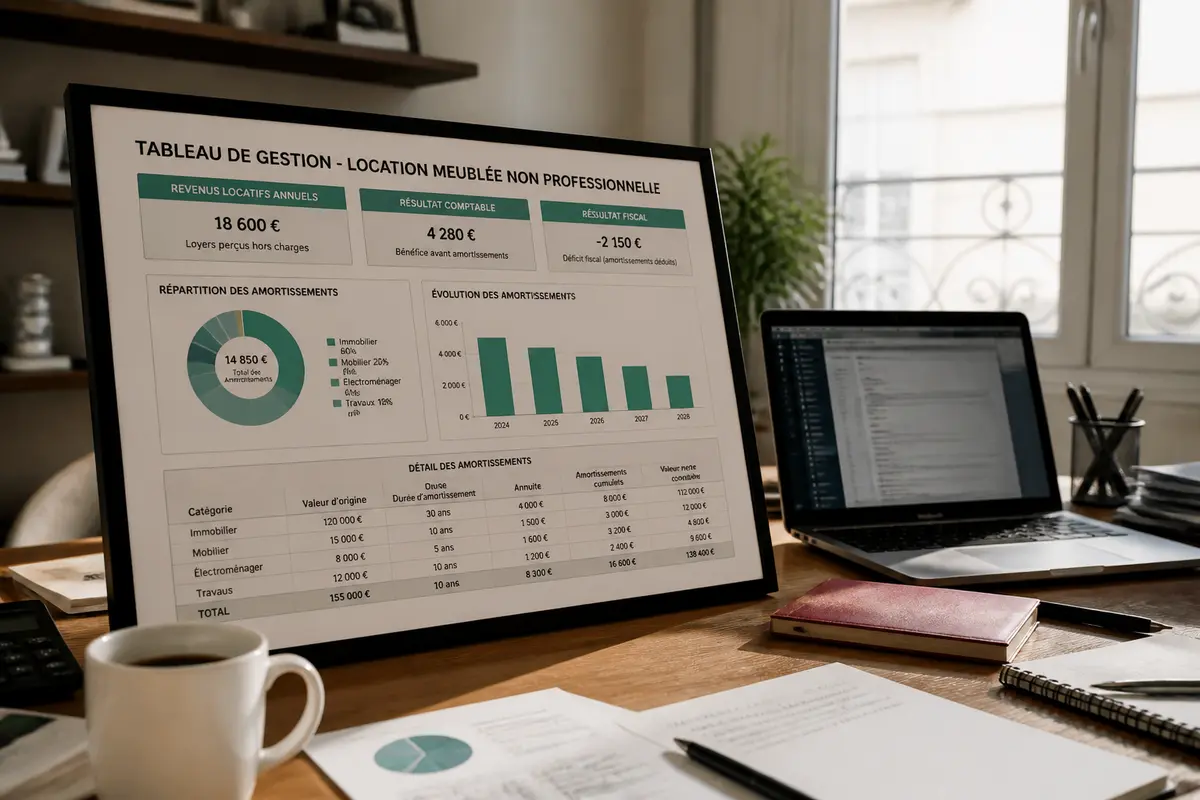
Investir dans un logement meublé exige une gestion rigoureuse des aspects fiscaux, notamment en maîtrisant la dépréciation comptable du patrimoine. La méthode d’étalement de la perte de valeur de l’immobilier et des équipements joue un rôle majeur pour alléger la taxation sur les revenus générés. Comprendre comment répartir et calculer précisément cette dégradation permet de valoriser son bien tout en limitant l’impact fiscal, grâce à une ventilation adaptée selon chaque composant. Ce système, appelé gestion de l’amortissement lors d’une location meublée non professionnelle, est un levier incontournable pour une optimisation financière efficace.
En bref
- L’amortissement fiscal étale la dévaluation d’un bien meublé hors terrain sur sa durée d’usage prévue.
- La ventilation par composants (structure, toiture, mobilier…) est essentielle pour un calcul conforme et optimisé.
- Les durées d’amortissement varient en fonction de la nature et de l’état des éléments, ajustées par un coefficient de vétusté.
- La déduction des amortissements est plafonnée par la fiscalité, avec possibilité de report en cas de résultat déficitaire.
- La réforme fiscale 2026 réintègre les amortissements dans le calcul de plus-value lors de la revente, impactant la fiscalité finale.
Amortissement lmnp : principes, calcul et durée par composants
Notion et objectif de l’amortissement en LMNP
L’amortissement en location meublée non professionnelle consiste à étaler le coût d’un bien immobilier, hors valeur du terrain, sur sa durée d’utilisation estimée.
Son principal but est de réduire fiscalement les revenus locatifs en intégrant la perte de valeur du bien et des équipements au fil du temps.
Cette technique permet souvent de diminuer voire d’annuler l’imposition annuelle sur les loyers, en déduisant cette charge fictive de dépréciation.
C’est un levier essentiel pour optimiser la fiscalité lorsque l’on investit en LMNP.
Calcul linéaire par composant et ventilation
La méthode d’amortissement respecte un calcul linéaire, divisant le prix d’achat HT du bien hors terrain en différentes parties appelées composants.
Chaque composant (gros œuvre, toiture, installations électriques, mobilier, etc.) se voit attribuer une valeur et une durée d’amortissement spécifiques.
La ventilation est très importante : elle doit refléter précisément la nature réelle des éléments et leur valeur pour respecter les règles fiscales et comptables en vigueur.
La formule de calcul pour chaque composant est simple : valeur du composant = (prix d’achat + frais) × part hors terrain × pourcentage attribué au composant.
Suivant ces bases, on applique la durée linéaire propre à chaque partie pour calculer la dotation annuelle.
Durées de vie et coefficients de vétusté
Les durées communément admises pour l’amortissement des composants varient selon leur nature : par exemple, le gros œuvre entre 25 et 30 ans, la toiture environ 25 ans, les équipements intérieurs 15 ans et le mobilier entre 5 et 10 ans.
Un élément-clé est l’utilisation du coefficient de vétusté, qui ajuste ces durées en fonction de l’état réel du bien (neuf, bon, moyen ou mauvais état).
Un bien en mauvais état aura une durée d’amortissement plus courte, ce qui augmente la charge fiscale déductible par an.
La part du terrain, non amortissable, est exclue généralement à hauteur de 30 à 50 % du prix total selon la localisation.
Simulation, règles et plafonnement de l’amortissement en lmnp en pratique
Guide de simulation : paramètres et outil
Pour réaliser une simulation d’amortissement en location meublée, il faut prendre en compte plusieurs paramètres cruciaux : le prix d’achat hors terrain, la ventilation précise par composants, et l’état général du bien.
Les logiciels spécialisés facilitent la création de tableaux d’amortissement en intégrant automatiquement les durées et coefficients de vétusté.
Ils permettent aussi de simuler les conséquences fiscales, notamment la réduction d’imposition immédiate et la capacité à reporter les amortissements non utilisés.
Cela aide à prévoir précisément l’impact fiscal sur plusieurs années et à maximiser les économies d’impôt.
Règles et plafonnements : ARD, 39 CGI et report
La fiscalité autour des amortissements LMNP impose un cadre strict. L’article 39 du Code général des impôts limite la déduction des amortissements au résultat fiscal net des loyers après charges.
Si le résultat est négatif, on ne peut pas créer de déficit foncier classique mais l’amortissement non déduit est reporté sous forme d’Amortissements Réputés Différés (ARD) sans limite dans le temps.
Cette réserve permettra de compenser les bénéfices futurs, évitant une perte d’avantage fiscal immédiate.
De plus, une réforme majeure appliquée dès 2026 oblige à réintégrer les amortissements déduits au calcul de la plus-value lors de la revente, ce qui peut accroître la base imposable.
Décomposition par composants et ventilation selon le type de bien
Chaque bien nécessite une ventilation adaptée en fonction de ses caractéristiques spécifiques. Un appartement standard ne sera pas ventilé de la même façon qu’une résidence de services ou une maison avec équipements particuliers.
Par exemple, un studio meublé dédié aux locations courtes durées comptera une part plus importante de mobilier et de travaux d’aménagements intérieurs.
Pour une résidence étudiante, les installations collectives et la structure prédominent dans la ventilation, tandis que les résidences seniors privilégient les équipements techniques et les aménagements adaptés.
Un calcul précis de cette ventilation conditionne la qualité du plan d’amortissement et son acceptation par l’administration fiscale.
- Gros œuvre : structure principale et murs
- Toiture et étanchéité
- Installations électriques et plomberie
- Aménagements intérieurs : revêtements, cloisons
- Mobilier et équipement : lits, rangements, électroménager
- Travaux de rénovation éventuels
Le mot de l’auteur
« Une bonne ventilation par composants, validée par un expert, est la clé pour sécuriser et optimiser durablement l’amortissement LMNP. »
Règles fiscales clés : article 39 CGI, ARD et plafonnement
Les règles fiscales imposées par l’article 39 du CGI définissent que l’amortissement ne peut excéder le résultat fiscal positif des loyers concernés.
En cas de résultat déficitaire, la notion d’Amortissements Réputés Différés (ARD) prend le relais, permettant de stocker cette charge et de l’utiliser dans le futur.
Le plafonnement veut également éviter que l’amortissement génère un déficit aux fins d’impôt sur le revenu, repoussant donc toujours la charge fiscale.
Ceci demande une gestion prudente des dotations annuelles d’amortissement, d’autant plus qu’à la revente, la réforme fiscale 2026 réintègre les amortissements cumulés dans la base imposable de la plus-value.
Il est indispensable de respecter ces règles afin de profiter pleinement des avantages fiscaux sans risquer de redressement.
Cas pratique et réforme LF 2025 : effets sur l’amortissement et la revente
Illustrons par un exemple concret : un investisseur acquiert un bien en LMNP à 200 000 €, dont 40 % de la valeur est affectée au terrain et donc exclue de l’amortissement.
La ventilation répartit la valeur restante entre gros œuvre, toiture, aménagements et mobilier selon l’état et le type de bien.
Sur la base des durées classiques (25 ans pour la structure, 15 ans pour l’intérieur, 7 ans pour le mobilier), il obtient une dotation annuelle totale qui réduit significativement ses revenus imposables.
La réforme issue de la loi de finances 2025 change la donne à la revente : les amortissements comptabilisés depuis l’achat seront ajoutés au prix d’acquisition pour calculer la plus-value.
Ce mécanisme peut augmenter la plus-value imposable, limitant l’effet de défiscalisation réalisé pendant la phase d’exploitation.
Les situations spécifiques, comme les résidences de services ou les cessions après une longue détention, bénéficient toutefois d’aménagements ou d’exonérations.
| Élément | Durée d’amortissement | Effet pratique |
|---|---|---|
| Gros œuvre | 25 à 30 ans | Plus longue charge, amortissement étalé |
| Mobilier | 5 à 10 ans | Dotation élevée annuelle |
| Travaux | 5 à 25 ans | Varie selon nature et vétusté |
| Aménagements intérieurs | 15 ans | Charge moyenne sur 15 ans |
En résumé, pour optimiser durablement, il est primordial de bien anticiper l’impact de ces règles et de privilégier un suivi fiscal rigoureux.
FAQ — Amortissement en location meublée non professionnelle : principes et modalités
Comment calculer l’amortissement d’un bien LMNP ?
Pour calculer l’amortissement d’un bien en location meublée non professionnelle (LMNP), il faut identifier les composants du bien et leur durée d’amortissement. La formule est : valeur du composant = (prix d’achat + frais) × part hors terrain × pourcentage attribué au composant. Appliquer une durée définie selon chaque catégorie pour obtenir la dotation annuelle. Si vous souhaitez mieux comprendre comment effectuer ce processus, vous pouvez consulter notre calcul de l’amortissement rénovation.
Que change-t-il pour les LMNP en 2026 ?
En 2026, une réforme prévoit que les amortissements déduits pendant la détention d’un bien seront réintégrés dans le calcul de la plus-value lors de la revente. Cela pourrait augmenter la base imposable et limiter les avantages fiscaux obtenus durant l’exploitation de la location.
Quels sont les inconvénients du LMNP ?
Les inconvénients du LMNP incluent la gestion locative, les risques d’impayés, ainsi que les complexes règles fiscales concernant l’amortissement et la réintégration des amortissements en cas de revente. De plus, il y a une période de rentabilisation qui peut être longue avant de bénéficier d’avantages fiscaux significatifs.
Quelle est la limite d’amortissement déductible pour un LMNP ?
La limite d’amortissement déductible pour un LMNP est liée au résultat fiscal net des loyers après charges. Si le résultat est négatif, les amortissements non déduits peuvent être reportés sous forme d’Amortissements Réputés Différés (ARD), permettant d’éviter une perte d’avantage fiscal immédiate.
Comment simuler l’amortissement en LMNP ?
Pour simuler l’amortissement en LMNP, il est important d’utiliser des outils spécialisés qui prennent en compte le prix d’achat hors terrain, la ventilation des composants et l’état général du bien. Ces logiciels facilitent la projection des impacts fiscaux et optimisent la gestion des amortissements sur plusieurs années.
Quel est l’impact des règles fiscales sur l’amortissement en LMNP ?
L’impact des règles fiscales sur l’amortissement en LMNP réside dans les exigences de l’article 39 du CGI, limitant les déductions au seul résultat positif des loyers. De plus, la gestion prudente des dotations est essentielle pour éviter des redressements fiscaux lors d’une éventuelle revente du bien.
Il voit dans chaque placard une pièce du puzzle et dans chaque mètre carré une contrainte à contourner. Passionné d’agencement, il partage des idées de rangement simples, testées chez lui avant d’être racontées, pour des cuisines où l’on aime vraiment passer du temps.